CFD取引の利益に税金はかかる?
CFD取引で収益が出たとき、税金はかかるのでしょうか。結論から言うと、CFD取引の収益には税金がかかります。区分は「先物取引に係る雑所得等」で、申告分離課税の対象となり、税率は所得の大きさにかかわらず一律20.315%です。
そして、ここがもっとも注意したい点です。CFD取引の収益は、株式の特定口座のように税金が自動で差し引かれる仕組みがありません。源泉徴収されないため、条件に当てはまる場合は自分で確定申告をして納税する必要があります。「知らなかった」では済まされないのが申告分離課税のルールです。
この記事では、CFD取引にかかる税金の仕組みから、確定申告が必要になる条件、実際の申告手順、そして税金を賢く節約する方法まで、初めての方にも分かるように順を追って解説します。
※本記事は税制の一般的な内容を解説したものであり、個別の税務判断を示すものではありません。ご自身の申告内容については、所轄の税務署または税理士にご相談ください。
この記事でわかること
- CFD取引の収益にかかる税率20.315%の内訳と、申告分離課税の意味
- 税金が発生するのはいつか。含み益には課税されない理由
- 確定申告が必要になる収益の金額基準。会社員・自営業者・扶養に入っている方それぞれのケース
- 確定申告の期間と、そろえるべき必要書類
- 損益通算・繰越控除など、使える節税方法と具体的な計算例
CFDとは?
CFDとは「差金決済取引」のことで、現物の受け渡しをせず、売買によって生じた差額のみをやり取りする取引です。英語のContract For Differenceの頭文字をとった呼び方で、日本語では差金決済デリバティブ取引と表現されます。
現物を保有しないため、価格が上がると予想すれば買いから、下がると予想すれば売りから入ることができ、相場が下落する局面でも収益を狙えるのが特徴です。
CFDの仕組みやメリット・リスクをより詳しく知りたい方は、あわせてCFDとは? もご覧ください。
CFD取引の収益にかかる個人の税金
CFD取引で得た収益は「雑所得」に区分されます。
そのなかでも先物取引やCFDなどは「先物取引に係る雑所得等」として、他の所得と分離して税額を計算する申告分離課税の対象となり、税率は一律で20.315%です。
内訳は次のとおりです。
| 税目 | 税率 | 備考 |
|---|---|---|
| 所得税 | 15% | 国税 |
| 復興特別所得税 | 0.315% | 所得税額の2.1%相当 |
| 住民税 | 5% | 地方税 |
| 合計 | 20.315% | - |
申告分離課税とは、給与所得や事業所得といった他の所得と合算せず、分離して税額を計算する方式です。総合課税では所得が増えるほど税率が上がる累進課税が適用されますが、申告分離課税では収益が10万円でも1,000万円でも税率は20.315%のまま変わりません。給与所得が高い方ほど、この点はメリットとして働きます。
一方で、給与所得などの他の所得とCFDの損失を相殺することはできません。この点は後述する節税方法の項目でくわしく解説します。
参考)[国税庁] No.2011 課税される所得と非課税所得
参考)[国税庁] No.2240 申告分離課税制度
参考)[国税庁] No.1522 先物取引に係る雑所得等の課税の特例
税金が発生するタイミング
CFD取引で税金が発生するのは、ポジションを決済して損益が確定した時点です。保有している段階では課税されません。
たとえば、12月に買ったポジションの評価額が20万円分値上がりしていても、年内に決済していなければその年の課税対象にはなりません。翌年1月に決済すれば、その収益は翌年分の所得として扱われます。
この「決済したタイミングの年で課税される」というルールは、年をまたぐ取引で特に意識したいポイントです。
たとえば、その年の確定した収益が既に18万円あり、含み益5万円のポジションを保有しているとします。年内に決済すれば合計23万円となり、後述する20万円の基準を超えるため確定申告が必要になります。一方、決済を翌年に持ち越せば、その年の収益は18万円のままです。
※ただし、税金を基準に決済のタイミングを決めると、相場の変動によってかえって損失が広がる可能性もあります。あくまで判断材料の一つとして考えましょう。
CFD取引でいくら収益が出ると確定申告が必要?
確定申告が必要になるかどうかは、働き方や他の所得の状況によって変わります。代表的なケースは次のとおりです。
| 立場 | 確定申告が必要になる目安 |
|---|---|
| 会社員(年末調整済み、給与は1か所) | CFDを含む給与以外の所得が年間20万円を超えたとき |
| 給与収入が2,000万円を超える方 | 収益の有無にかかわらず必要 |
| 自営業者・フリーランス | 収益の有無にかかわらず必要 |
| 扶養に入っている専業主婦・学生 | ご自身の合計所得金額が62万円を超えると、扶養の対象から外れる |
会社員の場合、勤務先で年末調整を受けていれば、CFDを含む給与以外の所得の合計が年間20万円以下であれば所得税の確定申告は不要です。
自営業者やフリーランスの方は、そもそも事業所得について確定申告をするため、CFDの収益もあわせて申告します。金額の大小にかかわらず申告が必要です。
扶養に入っている専業主婦・学生の方は、少し注意が必要です。
ここでいう所得の基準には性質の異なる2つの数字が関わります。
- ご自身の確定申告そのものが必要かどうかは、ご自身の基礎控除額を上回る所得があるかどうかで判断します。2026年分(令和8年12月1日施行)の基礎控除額は、合計所得金額489万円以下の方で104万円となっています。
- 配偶者控除・扶養控除の対象であり続けられるかどうかは別の基準で、扶養親族・同一生計配偶者の合計所得金額要件である62万円以下がボーダーラインになります。
つまり、CFDの収益を含めた合計所得金額が扶養親族等の所得要件を超えると、ご自身の確定申告が不要な範囲であっても、扶養控除・配偶者控除の対象から外れ、世帯全体の税負担が増える場合があります。
扶養親族等の所得要件は、令和7年度・令和8年度の税制改正で段階的に引き上げられており、2026年(令和8年)分からは62万円以下に変更となります。勤労学生控除の要件も同期間より89万円以下となります。国税庁の扶養控除の一般的な参考ページは施行日に近いタイミングで更新される場合があり、時期によって表示される金額が異なることがあります。扶養の範囲内で取引したい方は、申告する年の最新の金額を国税庁のウェブサイトで必ずご確認ください。
参考)[国税庁] No.1180 扶養控除
参考)[国税庁] 令和8年度税制改正による所得税の基礎控除の引上げ等について
CFD取引の確定申告のやり方
確定申告の期間は、原則として収益が確定した年の翌年2月16日から3月15日までです。
※3月15日が土日祝にあたる場合は、翌平日が期限となります。
必要になる書類は、次のチェックリストで確認しましょう。
- 確定申告書(第一表・第二表)
- 確定申告書 第三表(分離課税用)
- 先物取引に係る雑所得等の金額の計算明細書
- 年間取引報告書
- 源泉徴収票
- マイナンバーカード、または通知カードと本人確認書類
- 申告書付表(先物取引に係る繰越損失用)※損失の繰越控除を使う場合のみ
申告の流れは次の3ステップです。
1. 年間取引報告書をもとに、「先物取引に係る雑所得等の金額の計算明細書」に取引の収益・損失・手数料を記入する
2. 計算明細書で算出した金額を、確定申告書 第三表(分離課税用)に転記する
3. 確定申告書を提出し、算出された税額を納付する
国税庁の確定申告書等作成コーナーを使えば、画面の案内に従って入力するだけで各書類が作成でき、e-Taxでそのまま提出することもできます。
「外貨ex CFD」をご利用中の方は、年間取引報告書の見方や税金・確定申告についての案内を税金と確定申告についてでもまとめてご覧いただけます。
※本記事の内容は一般的な確定申告の説明となり、特定の取引に関する税制判断を提供するものではありません。確定申告や税制に関する詳細については、必ず所轄の税務署等へご確認ください。
確定申告をしないとどうなる?
申告が必要なのに確定申告をしなかった場合、本来納めるべき税額に加えて、ペナルティとしての税金が課されます。
無申告加算税
本来の税額に上乗せして課される税金です。税率は、いつ申告したかによって変わります。
| 申告のタイミング | 税率 |
|---|---|
| 税務調査の通知前に自主的に申告 | 5% |
| 調査の通知後から更正の予知前まで | 10%(50万円超の部分は15%、300万円超の部分は25%) |
| 税務調査を受けた後 | 15%(50万円超の部分は20%、300万円超の部分は30%) |
※法定申告期限から1か月以内に自主的に申告し、期限内に全額納付しているなど一定の要件を満たす場合は、無申告加算税が課されないことがあります。
延滞税
納付が遅れた日数に応じて課される税金です。法定納期限の翌日から納付する日までの日数で計算され、遅れるほど負担が増えていきます。
意図的に所得を隠していた場合には、さらに重い重加算税が課されることもあります。取引の記録はCFD会社から年間取引報告書として交付されるため、申告しないままでいると後から指摘を受ける可能性があります。期限内の申告を心がけましょう。
CFD取引の税金を賢く節約する方法
CFD取引には、税負担を抑えるために使える制度が用意されています。代表的な3つを、具体的な数値例とあわせて確認しましょう。
損益通算
同じ先物取引に係る雑所得等に区分される取引同士であれば、収益と損失を相殺できます。対象になるのは、CFD同士のほか、店頭FX、取引所FX、先物取引、オプション取引などです。
たとえば、その年にCFDで50万円の収益、FXで20万円の損失が出たとします。
- 損益通算しない場合:50万円 × 20.315% = 101,575円 の税額
- 損益通算した場合:(50万円 − 20万円)× 20.315% = 30万円 × 20.315% = 60,945円 の税額
損益通算を行うことで、40,630円(損失20万円 × 20.315%)の節税になります。
※株式投資や投資信託の収益は「先物取引に係る雑所得等」には含まれないため、CFDの損失と通算することはできません。
損失の繰越控除
その年に控除しきれなかった損失は、翌年以降3年間にわたって繰り越し、将来の収益と相殺できます。
たとえば、1年目にCFDで100万円の損失、2年目に80万円の収益が出たとします。
- 繰越控除を使わない場合:2年目は80万円×20.315%=162,520円
- 繰越控除を使う場合:1年目の損失100万円のうち80万円を相殺し、2年目の課税対象は0円。残った20万円はさらに翌年へ繰り越せます
※繰越控除を使うには、損失が出た年に確定申告をしておく必要があります。さらに、その後も損失を繰り越す年は、取引の有無にかかわらず毎年続けて確定申告をすることが条件です。損失が出た年は「申告しなくてよい」と考えず、必ず申告しておきましょう。
保有ポジションを決済して損失を確定させる
含み損を抱えたポジションを年内に決済して損失を確定させれば、その年の収益と相殺できます。
たとえば、その年に確定した収益が60万円あり、含み損30万円のポジションを保有しているとします。
- 年内に決済しない場合:60万円×20.315%=121,890円の税額
- 年内に決済した場合:60万円-30万円=30万円が課税対象となり、30万円×20.315%=60,945円の税額
この例では、損失を確定させることで納税額を半額に抑えることができます。
まとめ
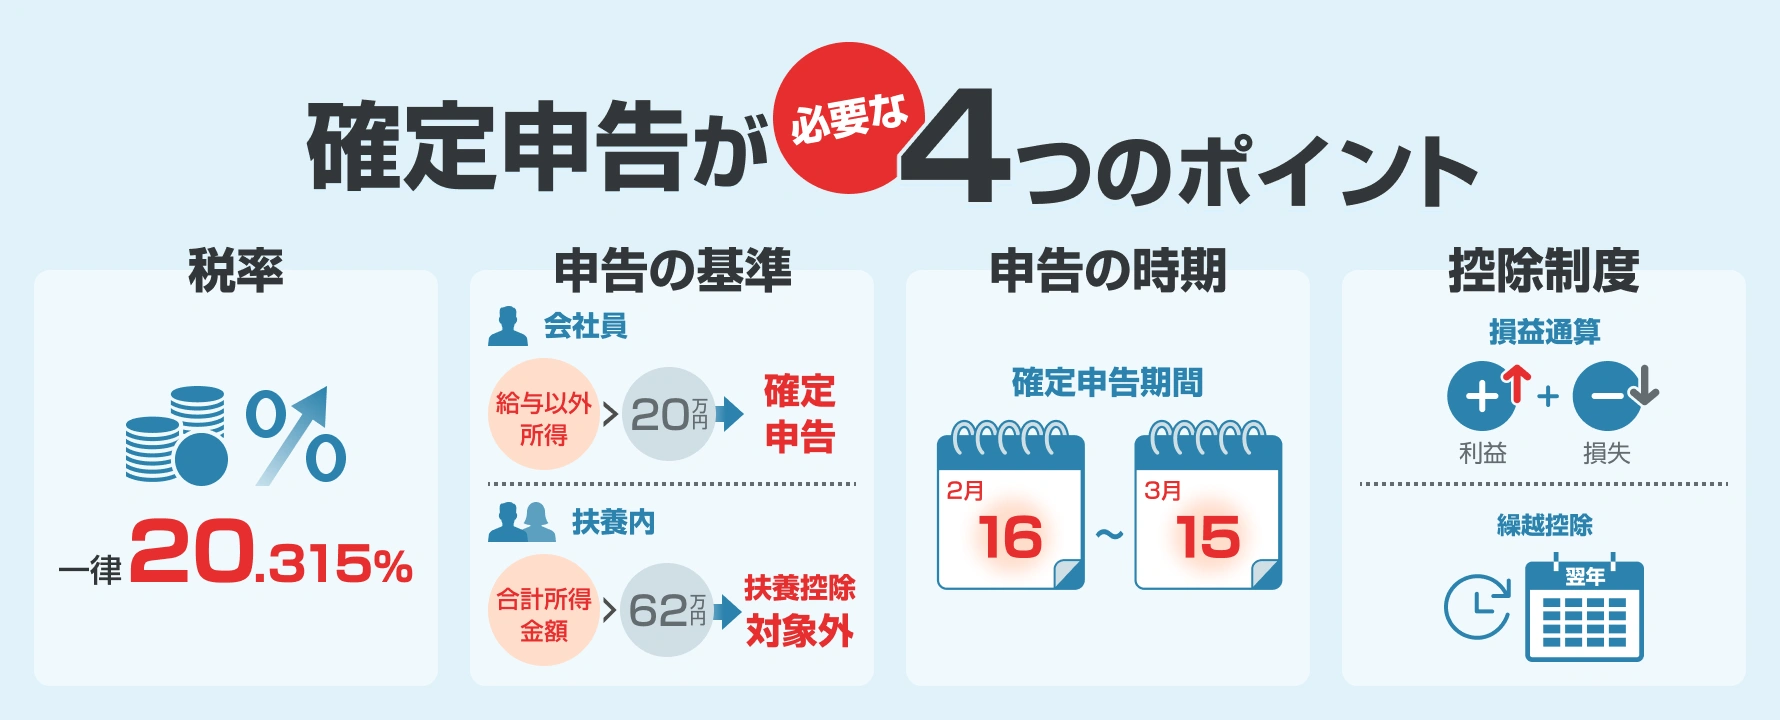
CFD取引の収益は「先物取引に係る雑所得等」として申告分離課税の対象となり、税率は一律20.315%です。株式の特定口座のような源泉徴収の仕組みがないため、会社員であれば給与以外の所得が年間20万円を超えたときに、自分で確定申告をする必要があります。扶養に入っている方は、合計所得金額が62万円を超えると扶養控除・配偶者控除の対象から外れる点にも注意しましょう。申告期間は原則として翌年2月16日から3月15日までです。
押さえるべきポイントは、税率・申告が必要になる金額の基準・申告の時期・使える控除制度の4つに絞られます。損益通算や繰越控除といった制度を知っておけば、損失が出た年も次の年以降に活かすことができます。専門的に見える分野ですが、順を追って理解すれば難しいものではありません。
税金の仕組みを理解したら、次は実際の取引環境に触れてみましょう。「外貨ex CFD」のアプリなら、株価指数や商品のチャートを確認しながら取引を始められます。CFDそのものの仕組みをもう一度確認したい方は、CFDとは?もあわせてご覧ください。
※本記事の内容は2026年9月時点の情報です。税制は改正される場合があるため、最新の情報は国税庁のウェブサイトでご確認ください。
よくあるご質問
Q: CFDの税金は自動で引かれますか?
A: いいえ、引かれません。CFD取引は申告分離課税で、株式の特定口座のような源泉徴収の仕組みがないため、条件に当てはまる場合はご自身で確定申告をして納税する必要があります。
Q: 会社員ですが、CFDで年間15万円の収益が出ました。確定申告は必要ですか?
A: 勤務先で年末調整を受けていて給与以外の所得が年間20万円以下であれば、所得税の確定申告は不要です。ただし住民税については別途申告が必要になるため、お住まいの市区町村にご確認ください。
Q: 含み益にも税金はかかりますか?
A: かかりません。税金が発生するのはポジションを決済して収益が確定した時点です。保有したままの含み益には課税されません。
Q: CFDの損失を給与所得と相殺できますか?
A: できません。CFDは申告分離課税のため、給与所得など他の区分の所得とは相殺できません。相殺できるのは、店頭FXや先物取引など同じ先物取引に係る雑所得等に区分される取引です。
Q: 損失が出た年でも確定申告したほうがいいですか?
A: はい。損失を翌年以降3年間繰り越すには、損失が出た年に確定申告をしておく必要があります。申告しておかないと繰越控除が使えなくなるため、収益がない年でも申告しておくことをおすすめします。
GMO外貨の「外貨ex CFD」で、投資を始めましょう!
CFDは、正しい知識と適切なリスク管理を行うことで、あなたの分散投資の幅をさらに広げてくれる取引です。
GMO外貨なら、簡単なステップでCFD取引を始められます。豊富な取扱銘柄、初心者にも使いやすい取引ツール、充実のサポート体制で、あなたの資産形成を応援します。
CFD取引を開始するには、FX取引口座「外貨ex」の開設が必要です。FX口座をお持ちでない方は、まず「外貨ex」の口座開設申込から始めてください。
「外貨ex」の口座開設はこちらから
FX口座をお持ちの方は、追加口座開設のお手続きになります。
口座開設フォームの「FX口座あり」からログインID、パスワードを入力し、「CFD口座開設へ進む」を選択してください。
この手続きが完了すれば、いよいよ話題の金や原油、株価指数の取引を始めることができます!
CFD取引を始めるにあたっては、FX利用者向けCFDスタートアップページでもポイントを解説しているのであわせて参考にしてください。
十分に理解が深まったら、スマートフォンだけで取引が完結する便利なアプリ、「外貨ex CFD」アプリを入手して取引を始めるのがおすすめです。
「外貨ex CFD」アプリのダウンロードはこちら
CFD取引は、資産形成の有効な選択肢の一つです。正しい知識と心構えを持ち、リスクを十分に理解した上で、あなたの資産形成の第一歩を踏み出してみましょう!
「外貨ex CFD」を運営するGMO外貨株式会社は、関東財務局長(金商)第271号として金融商品取引業の登録を受けています。
作成日:2026/10/22
更新日:2026/10/22

 お問い合わせ
 お客さまの声
- 投資にかかる手数料等およびリスクについて
-
当社ホームページ記載の金融商品へのご投資には、商品ごとに所定の手数料等をご負担いただく場合があります。
各商品には価格の変動による損失が生じるおそれがあります。
また、店頭外国為替証拠金取引、店頭デリバティブ取引及び、店頭商品デリバティブ取引をお取引いただく場合は、当社所定の証拠金が必要となり、元本を超える損失が生じるおそれがあります。
なお、商品ごとに手数料等及びリスクは異なりますので、当該商品等の「契約締結前交付書面」、「契約締結時交付書面」等をよくお読み頂き、それら内容をご理解の上、ご自身の判断と責任において、自己の計算によりお取引を行ってください。
当社の企業情報は、当社の本店、当社のホームページ及び日本商品先物取引協会のホームページ(https://www.nisshokyo.or.jp/index.html)で開示されています。
FX・CFD・バイナリーオプションならGMO外貨
当社はGMOインターネットグループ(東証プライム上場9449)のメンバーです。
金融商品取引業者 関東財務局長(金商)第271号 商品先物取引業者
加入協会 日本証券業協会 一般社団法人金融先物取引業協会 日本商品先物取引協会
© GMO Gaika, Inc.
取引規程・約款
重要なご連絡事項・リスク説明
会社案内・サイトマップ
加入協会等
FX・CFD・バイナリーオプションならGMO外貨
当社はGMOインターネットグループ(東証プライム上場9449)のメンバーです。
金融商品取引業者 関東財務局長(金商)第271号 商品先物取引業者
加入協会 日本証券業協会 一般社団法人金融先物取引業協会 日本商品先物取引協会
© GMO Gaika, Inc.